Product Details - 恋爱游戏
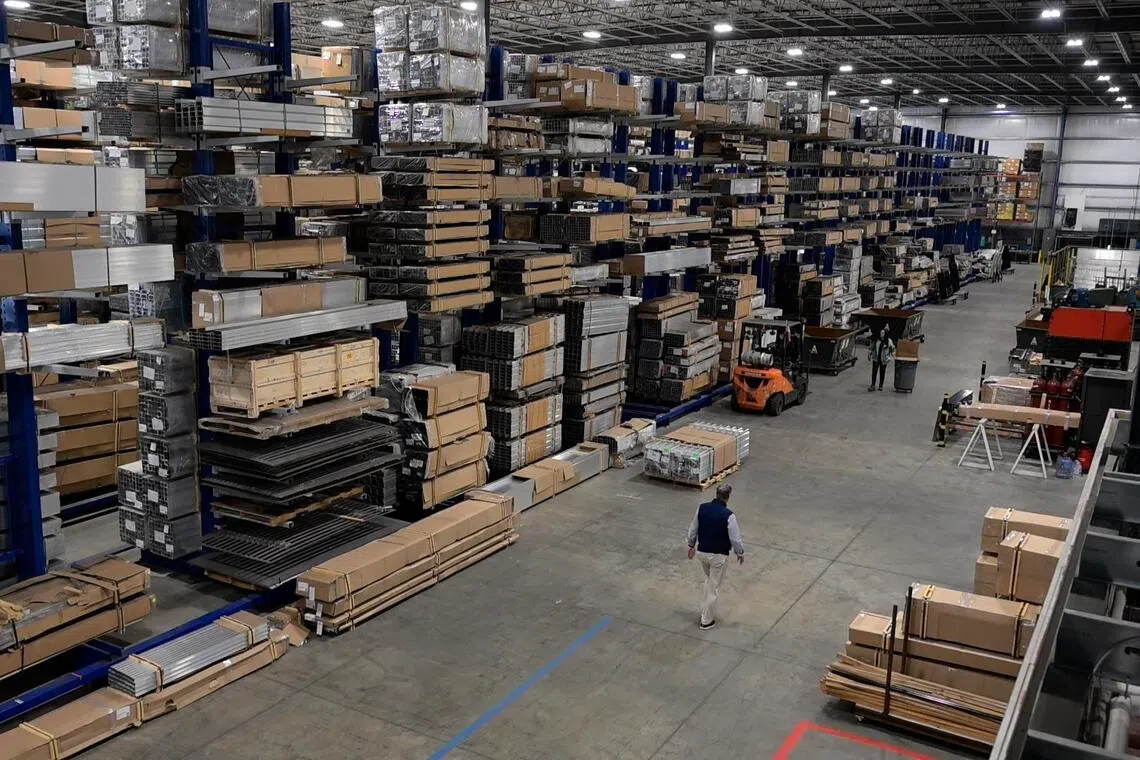
据《海峡时报》10月16日报道,美国制造业产出在9月环比增长0.3%,符合市场预期,但第三季度年化增长率急剧放缓至0.7%,远低于第二季度的5.6%。中东冲突导致的供应链中断和能源价格飙升成为主要拖累因素,同时贸易战与借贷成本上升也为生产前景蒙上阴影。
新片推荐9月数据回暖但季度动能衰减
美联储10月16日公布的数据显示,美国制造业产出在9月环比增长0.3%,扭转了8月修正后0.2%的降幅。同比来看,9月制造业产出增长1.1%。然而,第三季度年化增长率仅为0.7%,相较第二季度的5.6%大幅下滑,表明制造业扩张动力明显减弱。制造业约占美国经济总量的9.4%,其放缓对整体经济增长产生连锁效应。据路透社援引经济学家分析,尽管9月单月数据符合预期,但季度趋势令人担忧。
新片速递中东冲突冲击供应链与能源价格
中东持续冲突对制造业造成显著影响。柴油价格已飙升至历史新高,直接推高运输与生产成本。据彭博社报道,美国与伊朗的对抗升级导致霍尔木兹海峡航运风险增加,依赖中东原油的化工和塑料行业原材料成本显著上涨。供应链中断延长了零部件交付周期,尤其对汽车和电子行业冲击最大。美联储在声明中表示:“中东冲突对能源价格和供应链的扰动,将在未来几个月持续影响生产活动。”
分手原因AI基建与库存重建提供支撑
尽管面临多重压力,部分领域仍为制造业提供缓冲。人工智能基础设施的加速建设带动半导体、数据中心设备等高技术制造业订单增长。此外,企业为满足国内强劲需求而进行库存重建,也推动了原材料和中间品的需求。高技术制造业产出在9月环比增长0.6%,连续三个月高于整体制造业平均水平。然而,这一结构性支撑能否抵消周期性拖累,仍需观察。
和平分手贸易战与借贷成本构成下行风险
美国与加拿大的贸易战持续升级,对加拿大加征的新关税已影响木材、金属等原材料进口成本。据《华尔街日报》分析,汽车制造商因关税成本上升而减少加拿大零部件采购,导致9月汽车产出环比骤降3%。与此同时,美联储维持高利率环境,企业借贷成本居高不下,投资扩张意愿受到抑制。经济学家警告称:“能源价格飙升、对加拿大贸易战以及借贷成本上升,正对生产构成显著下行风险。”
正式官宣行业细分:汽车拖累明显,耐用品勉强持稳
9月制造业各行业表现分化。非耐用品产出环比增长0.4%,主要由化工和塑料行业带动;耐用品产出仅微增0.1%,其中汽车及零部件产出下降3%,是最大拖累因素。产能利用率从8月的69.9%微升至70.2%,但仍低于长期平均水平(约76%),表明制造业仍有闲置产能。
| 行业类别 | 9月环比变化 | 第三季度年化增长率 |
|---|
| --- | --- | --- |
|---|
| 整体制造业 | +0.3% | 0.7% |
|---|
| 耐用品 | +0.1% | 1.2% |
|---|
| 非耐用品 | +0.4% | 0.5% |
|---|
| 汽车及零部件 | -3.0% | -2.8% |
|---|
| 高技术制造业 | +0.6% | 3.1% |
|---|
展望:短期承压,关注地缘与政策演变
经济学家预计,第四季度制造业产出可能继续承压。若中东冲突谈判取得突破,能源价格回落可能缓解部分压力;但若对抗升级,燃油成本将进一步侵蚀企业利润。同时,2027年1月即将履新的美国总统将如何调整贸易政策,也成为市场关注焦点。美联储已表示将密切关注制造业数据,作为未来利率决策的参考。
Q1:美国制造业产出在2026年面临的三大风险是什么?
A1:据经济学家分析,三大风险分别为:中东冲突导致能源价格持续走高、与加拿大的贸易战推高进口成本、以及美联储高利率环境下借贷成本上升抑制投资。
Q2:本轮制造业增长主要靠什么支撑?
A2:主要支撑来自人工智能基础设施的扩建(带动高技术制造业订单)以及企业为满足国内需求而进行的库存重建。但这两个因素能否持续,取决于需求韧性和地缘政治走向。
总体而言,2026年第四季度美国制造业产出面临多重逆风,中东冲突的演变与贸易政策调整将是决定未来走势的关键变量。尽管9月数据短暂企稳,但第三季度增长动能明显减弱,市场正密切关注后续数据以评估经济韧性。
Why Choose 美国制造业产出9月微增0.3% 中东冲突...
美国制造业产出9月环比增长0.3%,但第三季度年化增长率降至0.7%。中东冲突推高能源价格并干扰供应链,同时贸易战与借贷成本上升构成风险。了解最新数据与行业分化。