Product Details - 游戏秘籍
2026年10月23日,SK海力士旗下存储解决方案子公司Solidigm正式宣布,将放弃原定的首次公开募股(IPO)计划,同时确认在美国建设一座全新的晶圆厂。据Tom's Hardware独家报道,这一决定直接源于当前股票市场环境不佳以及半导体股价持续走低,使得公开上市难以获得合理估值。Solidigm的转向,标志着这家从英特尔NAND业务脱胎而来的公司,正在重新调整其资本路径与制造布局。
企业新闻战略转向:从资本市场到本土制造
Solidigm原本计划通过IPO筹集资金以支持其研发与产能扩张,但自2025年下半年以来,全球半导体股遭遇了明显回调。费城半导体指数(SOX)在2026年第三季度累计下跌超过15%,多家存储芯片企业的市盈率跌至五年低位。Solidigm管理层在与投资者沟通后认为,此时强行上市将严重稀释现有股东权益,且无法募集到预期规模的资金。因此,公司董事会决定搁置IPO,转而将资金重点投向美国本土的晶圆厂建设。
创业新闻据知情人士透露,新工厂将聚焦企业级固态硬盘(SSD)与高性能存储芯片的制造,规划产能预计在2028年达到每月5万片晶圆。“我们相信,在美国本土拥有制造能力将是长期竞争力的核心。”一位接近Solidigm的行业分析师向Tom's Hardware表示。该工厂选址尚未最终公布,但消息人士称俄亥俄州和得克萨斯州均在候选清单之上,相关谈判已进入深水区。
财经头条市场逆风为何持续?
近两年,存储芯片行业经历了剧烈的周期波动。2023年至2024年的供应过剩导致价格暴跌,头部厂商被迫减产。尽管2025年需求有所回暖,但增速仍低于预期。与此同时,全球贸易摩擦加剧,美国对中国半导体设备出口限制层层加码,进一步压制了行业信心。根据路透社(Reuters)2026年9月的分析报告,全球存储芯片市场规模在2026年预计仅增长3.5%,远低于此前普遍预测的8%。
体育八卦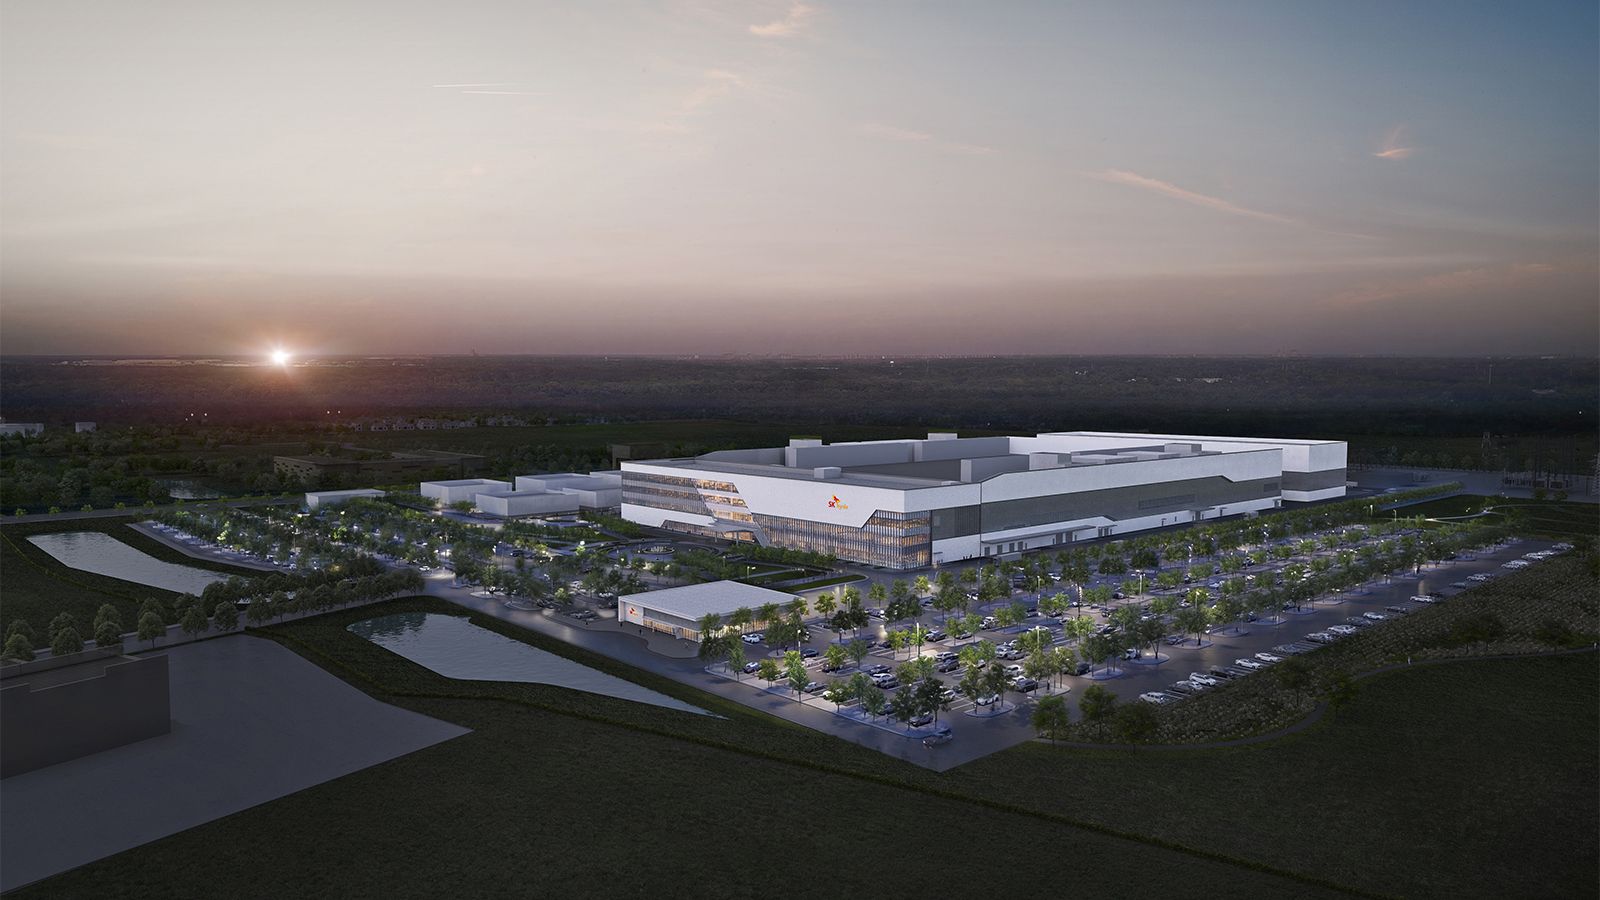
在此背景下,投资者对半导体新股的热情降至冰点。2026年前三季度,全球科技类IPO融资额同比下滑40%,多家芯片初创公司不得不推迟上市计划。Solidigm的IPO搁置,正是这一宏观趋势下的缩影。公司财务官在内部会议上指出:“外部融资成本已显著上升,而企业级SSD业务自身的现金流足以支撑工厂前期投入。”
美国晶圆厂:产能蓝图与政策红利
Solidigm在美国建厂的决策,与《芯片与科学法案》(CHIPS Act)提供的补贴力度直接相关。该法案为在美新建先进半导体工厂提供高达25%的投资税收抵免。据彭博社(Bloomberg)测算,一座投资30亿美元的晶圆厂可获得约7.5亿美元的联邦税收优惠,部分州还会追加地方补贴。
新工厂将采用Solidigm成熟的第四代QLC NAND技术,并预留空间升级至未来的PLC架构。下表梳理了Solidigm近年的关键产能布局演进:
| 时间 | 事件 | 产能/投资规模 | 地点 |
|---|
| ------ | ------ | --------------- | ------ |
|---|
| 2021年12月 | SK海力士完成英特尔NAND业务收购,成立Solidigm | 90亿美元交易对价 | 全球 |
|---|
| 2023年10月 | Solidigm发布业界首款192层QLC SSD | 初始产能月1万片 | 韩国利川晶圆厂 |
|---|
| 2025年4月 | 开始规划美国本土晶圆厂 | 计划投资20亿-30亿美元 | 待定(俄亥俄/得州) |
|---|
| 2026年10月 | 正式确认建厂,放弃IPO | 预计2028年量产 | 待定 |
|---|
除了产能,工厂的建成还能帮助Solidigm规避部分地缘政治风险,确保对北美超大规模数据中心客户的稳定供应。微软、亚马逊等云巨头已承诺优先采购在美国制造的存储设备。
企业级SSD强劲利润撑起“自我造血”
Solidigm敢于放弃外部融资,底气来源于其企业级SSD业务的出色表现。根据SK海力士2026年第二季度财报,Solidigm的营业利润率达到22%,远超消费级存储产品线。AI训练服务器的爆发式增长,驱动了对高容量、高耐久度SSD的需求,Solidigm的QLC产品在这一领域市占率超过40%。
“企业级SSD的毛利率稳定在35%以上,这让我们能够在内生现金流上做文章。”Solidigm首席执行官在一次分析师电话会议上强调。他估计,仅凭2026年的运营利润,公司就可以覆盖新工厂建设所需资金的60%以上,剩余部分将借助银行贷款和CHIPS法案补贴解决。这种“以利养投”的模式,让Solidigm在行业下行周期中保持了财务弹性。
专家观点:这是否意味着半导体“本土化”加速?
多家机构认为,Solidigm的决策是美国半导体制造回流浪潮中的标志性事件。市场研究公司Forward Insights的创始人Gregory Wong指出:“过去两年,台积电、三星都宣布了巨额在美投资,但存储厂商直接建厂尚属首次。Solidigm用行动证明,即使市场降温,长期战略也不动摇。”
另一名不愿具名的华尔街分析师则警告称,建厂期间的资金消耗可能拖累SK海力士整体的资本回报率。“如果2027年仍未实现量产,而市场持续疲软,Solidigm的现金流可能会承压。”不过,SK海力士高层多次表示,支持Solidigm的独立发展,必要时将提供流动性担保。

同业对比:其他存储巨头如何应对?
与Solidigm不同,竞争对手三星和美光均未大幅缩减资本开支。三星于2025年底启动在得克萨斯州的扩建计划,投资170亿美元建造第二代3D NAND晶圆厂。美光则选择在日本广岛和中国台湾台中市扩产,并获得了日本政府约29亿美元的补贴。
| 公司 | 2026年扩产方式 | 主要投资地点 | 补贴支持 |
|---|
| ------ | ---------------- | -------------- | ---------- |
|---|
| Solidigm | 自建美国晶圆厂,放弃IPO | 美国(待定) | CHIPS法案补贴 + 内生现金流 |
|---|
| 三星 | 扩建既有工厂 | 美国得州 | 美国联邦及州级补贴 |
|---|
| 美光 | 海外扩产 | 日本广岛、台湾台中 | 日本政府补贴29亿美元 |
|---|
从表格可见,Solidigm走的是“轻融资、重制造”的差异化路线,试图通过本土生产和政策红利弥补资本规模上的劣势。
FAQ
Q1: Solidigm为什么取消IPO计划?
A1: 主要原因是2026年全球半导体股市持续走低,费城半导体指数年内跌幅超过15%,存储芯片企业市盈率处于历史低位。此时上市将导致估值偏低且融资规模不及预期。Solidigm董事会认为,与其低价上市,不如利用企业级SSD的强劲利润和CHIPS法案补贴来支撑美国晶圆厂建设,实现更稳健的扩张。
Q2: 美国晶圆厂预计何时投产?将生产什么产品?
A2: 该晶圆厂计划在2027年动工,2028年初期实现量产。主要产品包括基于QLC NAND的企业级SSD和面向AI数据中心的高容量存储芯片。工厂还将预留升级至PLC(五层单元)技术的空间,以适应未来更高密度的存储需求。
总结与展望
Solidigm放弃IPO并在美国建设晶圆厂,既是应对股市寒流的灵活调整,也是押注半导体本土化趋势的长期布局。凭借企业级SSD的强劲利润率以及CHIPS法案的政策支持,公司试图走出一条不依赖外部股权融资的扩张道路。然而,建厂周期中的资金平衡与市场波动风险仍不可忽视。未来三年,Solidigm能否顺利实现产能落地,将在很大程度上影响全球高端存储市场的竞争格局。
Why Choose Solidigm放弃IPO,确认在美建晶...
SK海力士旗下Solidigm宣布放弃IPO计划,转向在美国建设晶圆厂,理由是股市低迷与半导体股价趋势不佳。文章深度分析企业级SSD利润如何支撑这一决策,并对比三星、美光的扩产策略。